Quản Lý Tiền Bạc Cho Gen Z: Những Điều Trường Học Chưa Từng Dạy
Nhiều người trẻ đi làm vài năm, thu nhập tăng lên nhưng tài khoản vẫn thường xuyên trong trạng thái “chờ lương về”. Có người kiếm được 15 triệu đồng mỗi tháng nhưng cuối tháng không còn tiền. Có người lương 30 triệu đồng vẫn phải trả góp điện thoại, xe máy, thẻ tín dụng và nhiều khoản mua sắm khác.
Vấn đề đôi khi không nằm ở việc bạn kiếm được bao nhiêu tiền.
Vấn đề là bạn chưa hiểu tiền đang đi đâu, vì sao nó rời khỏi tài khoản và làm thế nào để bắt nó làm việc cho mình.
Trường học dạy chúng ta nhiều kiến thức để kiếm sống. Nhưng rất ít nơi dạy cách quản lý số tiền kiếm được. Vì vậy, khi bước vào đời, nhiều bạn trẻ phải tự học bằng những lần tiêu quá tay, những khoản nợ bất ngờ và vài tháng cuối năm nhìn tài khoản với ánh mắt đầy hoài nghi.
Dưới đây là những khái niệm tài chính cá nhân căn bản mà tôi nghĩ Gen Z nên biết càng sớm càng tốt.
- 1. Tuổi 20 và sức mạnh của lãi kép
- Giàu có không chỉ là kiếm được nhiều tiền
- 2. Phân biệt tài sản và tiêu sản
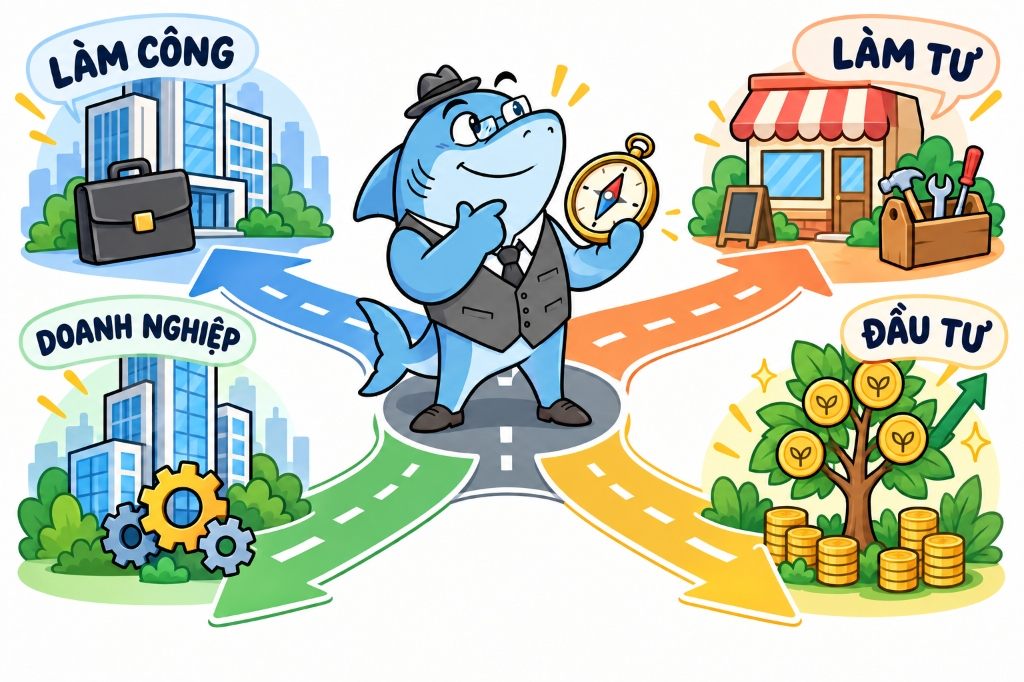
- 3. Kim tứ đồ: Bạn đang kiếm tiền bằng cách nào?
- E – Người làm công
- S – Người làm tư
- B – Chủ doanh nghiệp
- I – Nhà đầu tư
- 4. Giá trị tài sản ròng: Thước đo sức khỏe tài chính
- Cẩn thận với “lạm phát lối sống”
- 5. Nguyên tắc “trả cho mình trước”
- 6. Một số cách phân bổ tiền đơn giản
- Quy tắc 50/30/20
- Phương pháp 3 chiếc hũ
- Quy tắc 6 chiếc lọ
- 7. Nợ tốt, nợ xấu và quỹ dự phòng
- Nợ có thể tạo giá trị
- Nợ tiêu dùng
- Quỹ dự phòng
- 8. Trí tuệ tài chính không phải năng khiếu bẩm sinh
- 9. Rùa có thể thắng thỏ trong đầu tư
- Lời kết
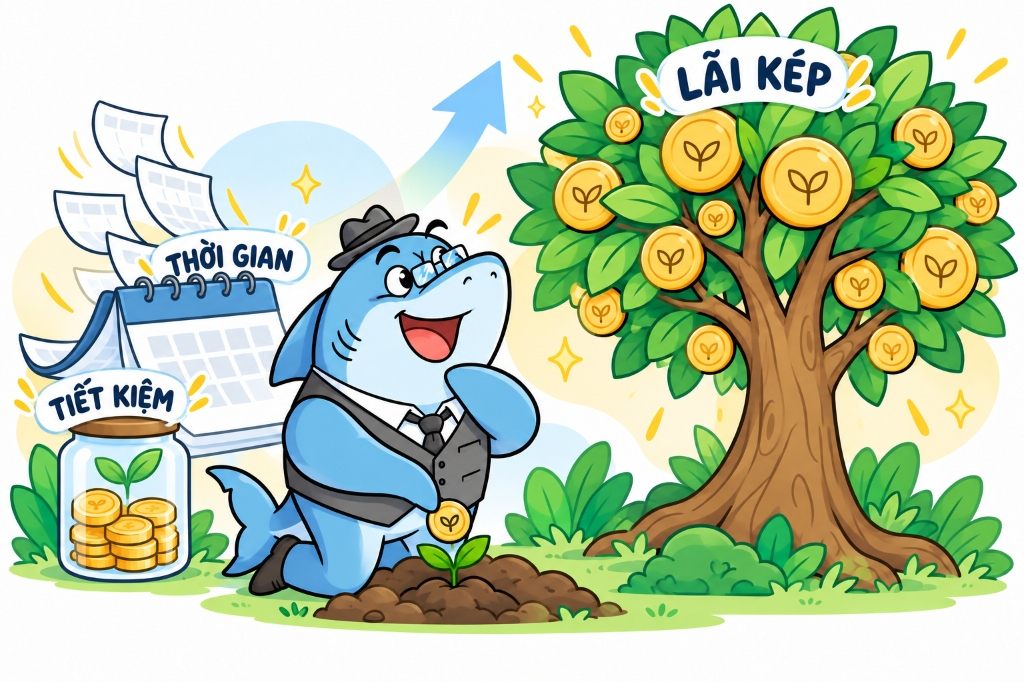
1. Tuổi 20 và sức mạnh của lãi kép
Nhiều người nghĩ đầu tư, tiết kiệm hay chuẩn bị cho tương lai là chuyện của tuổi 30, 40 hoặc thậm chí gần nghỉ hưu.
Nhưng tuổi 20 mới là thời điểm có lợi thế lớn nhất: thời gian.
Hãy tưởng tượng một hạt giống được trồng từ năm 20 tuổi. Ban đầu, nó trông rất nhỏ và gần như không tạo ra bóng mát nào. Nhưng nếu được chăm sóc đều đặn, sau 20 hoặc 30 năm, nó có thể trở thành một cái cây lớn.
Tiền cũng hoạt động tương tự.
Nếu bạn đều đặn tiết kiệm hoặc đầu tư một khoản nhỏ trong thời gian dài, tiền không chỉ sinh lời trên số vốn ban đầu. Nó còn sinh lời trên phần lợi nhuận đã tạo ra trước đó. Đây chính là lãi kép.
Ví dụ, nếu bạn đầu tư đều đặn 2 triệu đồng mỗi tháng với mức lợi nhuận trung bình 7% mỗi năm, số tiền sau 20 năm sẽ lớn hơn rất nhiều so với tổng số tiền bạn tự bỏ vào. Phần chênh lệch đó đến từ thời gian và sự kiên trì.
Điều quan trọng không phải là bạn bắt đầu với bao nhiêu tiền.
Điều quan trọng là bạn bắt đầu sớm đến mức nào và có duy trì được thói quen hay không.
Giàu có không chỉ là kiếm được nhiều tiền
Một người có thu nhập cao chưa chắc đã giàu. Nếu toàn bộ thu nhập đều dùng để trả nợ và duy trì lối sống đắt đỏ, họ vẫn có thể rất mong manh về tài chính.
Một cách thực tế để đo sự giàu có là hỏi:
“Nếu hôm nay tôi ngừng làm việc, tôi có thể sống được bao lâu?”
Nếu bạn chỉ có thể sống thêm một tháng, nền tảng tài chính vẫn còn yếu. Nếu bạn có quỹ dự phòng, tài sản tạo thu nhập và nhiều nguồn tiền khác nhau, bạn đang tiến gần hơn đến sự tự do tài chính.
Tự do tài chính không có nghĩa là bạn phải trở thành tỷ phú. Đó là trạng thái bạn có đủ nguồn lực để không bị ép buộc phải làm mọi việc chỉ vì tiền.
2. Phân biệt tài sản và tiêu sản
Một trong những khái niệm quan trọng nhất của tài chính cá nhân là phân biệt tài sản và tiêu sản.
Nói đơn giản:
- Tài sản là thứ có khả năng đưa tiền vào túi bạn.
- Tiêu sản là thứ liên tục lấy tiền ra khỏi túi bạn.
Ví dụ về tài sản có thể là:
- Một căn phòng cho thuê tạo ra dòng tiền dương
- Cổ phiếu hoặc trái phiếu tạo ra thu nhập
- Bản quyền, sản phẩm số
- Một doanh nghiệp có thể vận hành mà không cần bạn trực tiếp làm mọi việc
- Một kỹ năng giúp bạn tăng thu nhập
Tiêu sản có thể là:
- Chiếc xe phải trả tiền xăng, bảo dưỡng và bảo hiểm
- Điện thoại cao cấp nhanh mất giá
- Đồ hiệu mua bằng thẻ tín dụng
- Những món đồ trả góp nhưng không tạo ra thêm thu nhập
Điều quan trọng là một món đồ có thể là tài sản với người này nhưng lại là tiêu sản với người khác.
Một chiếc ô tô có thể là công cụ kiếm tiền nếu bạn dùng nó để kinh doanh, vận chuyển hoặc phục vụ công việc. Nhưng nếu nó chỉ khiến bạn phải trả thêm nhiều khoản mỗi tháng, nó đang là một tiêu sản.
Một căn nhà cũng vậy. Về mặt pháp lý hoặc kế toán, nó có thể được xem là tài sản. Nhưng xét theo dòng tiền cá nhân, căn nhà bạn đang ở có thể vẫn là khoản chi lớn nếu bạn phải trả tiền vay, lãi suất, bảo trì và các chi phí liên quan.
Vì vậy, khi mua một món đồ, đừng chỉ hỏi:
“Nó có giá trị không?”
Hãy hỏi thêm:
“Nó đang làm gì với dòng tiền của tôi?”
3. Kim tứ đồ: Bạn đang kiếm tiền bằng cách nào?
Một khái niệm phổ biến trong tài chính cá nhân là Kim tứ đồ dòng tiền. Mô hình này chia cách tạo thu nhập thành bốn nhóm:
E – Người làm công
Bạn làm việc cho một công ty hoặc tổ chức và nhận lương hàng tháng.
Đây là con đường phổ biến nhất. Nó mang lại sự ổn định tương đối, môi trường học hỏi và cơ hội phát triển nghề nghiệp. Tuy nhiên, thu nhập của bạn thường gắn với thời gian và vị trí công việc.
S – Người làm tư
Bạn tự làm việc cho chính mình, chẳng hạn như freelancer, bác sĩ, luật sư, chuyên gia tư vấn, chủ cửa hàng nhỏ hoặc người kinh doanh cá nhân.
Bạn có nhiều quyền chủ động hơn, nhưng nếu bạn ngừng làm việc, thu nhập cũng có thể ngừng theo.
Đây là cái bẫy mà nhiều người tự kinh doanh gặp phải: họ không còn làm thuê cho công ty, nhưng lại trở thành nhân viên toàn thời gian của chính mình.
B – Chủ doanh nghiệp
Bạn xây dựng một hệ thống có thể vận hành với sự tham gia của nhiều người.
Điểm khác biệt nằm ở chỗ: thu nhập không chỉ phụ thuộc vào số giờ bạn trực tiếp làm việc. Bạn sử dụng quy trình, nhân sự, công nghệ và hệ thống để mở rộng hoạt động kinh doanh.
I – Nhà đầu tư
Bạn dùng tiền để mua các tài sản có khả năng tạo ra lợi nhuận hoặc dòng tiền trong tương lai.
Ở nhóm này, tiền bắt đầu làm việc thay cho bạn.
Tất nhiên, không phải ai cũng phải rời bỏ công việc hiện tại để kinh doanh hoặc đầu tư. Điều quan trọng là bạn hiểu mình đang ở đâu và muốn tiến về đâu.
Một nhân viên văn phòng hoàn toàn có thể bắt đầu bằng cách nâng cao chuyên môn, tạo thêm nguồn thu nhập phụ, tiết kiệm đều đặn và đầu tư dài hạn.
4. Giá trị tài sản ròng: Thước đo sức khỏe tài chính
Nhiều người chỉ quan tâm đến mức lương.
“Tháng này tôi kiếm được bao nhiêu?”
Đây là câu hỏi cần thiết, nhưng chưa đủ.
Bạn cũng cần biết mình thật sự sở hữu bao nhiêu sau khi trừ đi toàn bộ các khoản nợ. Con số đó được gọi là giá trị tài sản ròng.
Công thức rất đơn giản:
Giá trị tài sản ròng = Tổng tài sản – Tổng nợ
Ví dụ:
- Tiền tiết kiệm: 80 triệu đồng
- Khoản đầu tư: 50 triệu đồng
- Tài sản khác: 70 triệu đồng
- Tổng tài sản: 200 triệu đồng
- Nợ vay và thẻ tín dụng: 90 triệu đồng
Giá trị tài sản ròng của bạn là:
200 triệu – 90 triệu = 110 triệu đồng
Theo dõi con số này giúp bạn nhìn rõ tình hình tài chính hơn. Một người có lương cao nhưng nợ lớn chưa chắc có nền tảng tốt bằng người thu nhập vừa phải nhưng đều đặn tích lũy và ít nợ.
Cẩn thận với “lạm phát lối sống”
Khi thu nhập tăng, nhiều người lập tức nâng cấp mọi thứ:
- Từ phòng trọ lên căn hộ đắt hơn
- Từ xe máy lên ô tô
- Từ cơm nhà sang ăn ngoài thường xuyên
- Từ điện thoại tầm trung lên mẫu mới nhất
- Từ một chuyến du lịch nhỏ lên những chuyến đi trả góp
Thu nhập tăng nhưng tài sản ròng không tăng. Đây là hiện tượng lạm phát lối sống.
Bạn không nghèo đi vì kiếm được nhiều tiền hơn. Bạn nghèo đi khi mọi khoản tăng thu nhập đều bị biến thành khoản chi cố định mới.
5. Nguyên tắc “trả cho mình trước”
Phần lớn mọi người thường quản lý tiền theo trình tự:
Kiếm tiền → trả hóa đơn → mua sắm → tiết kiệm phần còn lại nếu còn
Vấn đề là cuối tháng thường chẳng còn bao nhiêu.
Nguyên tắc “trả cho mình trước” đề xuất một thứ tự khác:
Kiếm tiền → trích tiền tiết kiệm và đầu tư → chi tiêu phần còn lại
Ngay khi nhận lương, bạn có thể tự động chuyển một khoản cố định vào tài khoản tiết kiệm, quỹ dự phòng hoặc tài khoản đầu tư.
Bạn không nhất thiết phải bắt đầu với 30%. Nếu tài chính hiện tại còn khó khăn, hãy bắt đầu từ 5% hoặc 10%.
Điều quan trọng là tạo được thói quen.
Tiết kiệm không nên là việc bạn làm khi còn dư tiền. Tiết kiệm cần trở thành một khoản được ưu tiên ngay từ đầu.
6. Một số cách phân bổ tiền đơn giản
Bạn không cần một hệ thống quá phức tạp để bắt đầu quản lý tiền. Có thể tham khảo một số cách sau:
Quy tắc 50/30/20
- 50% cho nhu cầu thiết yếu
- 30% cho mong muốn và hưởng thụ
- 20% cho tiết kiệm, trả nợ hoặc đầu tư
Đây chỉ là khung tham khảo. Nếu bạn đang có nhiều khoản nợ, tỷ lệ trả nợ có thể cần cao hơn. Nếu đang sống ở thành phố đắt đỏ, chi phí thiết yếu cũng có thể vượt quá 50%.
Phương pháp 3 chiếc hũ
Bạn có thể chia tiền thành ba nhóm:
- Chi tiêu cần thiết
- Tiết kiệm và đầu tư
- Hưởng thụ hoặc cho đi
Cách này đơn giản, dễ bắt đầu và phù hợp với những người chưa quen theo dõi quá nhiều danh mục.
Quy tắc 6 chiếc lọ
Một số người thích chia thu nhập thành sáu quỹ:
- Quỹ tự do tài chính
- Quỹ tiết kiệm dài hạn
- Quỹ học tập
- Quỹ chi tiêu thiết yếu
- Quỹ hưởng thụ
- Quỹ cho đi
Bạn không nhất thiết phải áp dụng đúng tỷ lệ của bất kỳ chuyên gia nào. Hãy xem các mô hình này như một bộ khung, sau đó điều chỉnh theo thu nhập, hoàn cảnh gia đình và mục tiêu cá nhân.
7. Nợ tốt, nợ xấu và quỹ dự phòng
Không phải khoản nợ nào cũng giống nhau.
Nợ có thể tạo giá trị
Một khoản vay có thể đáng cân nhắc nếu nó giúp bạn mua tài sản tạo ra thu nhập hoặc đầu tư vào năng lực kiếm tiền. Ví dụ: vay vốn để mở rộng một hoạt động kinh doanh đã có dòng tiền rõ ràng.
Tuy nhiên, “nợ tốt” không có nghĩa là vay càng nhiều càng tốt. Mọi khoản vay đều có rủi ro và chi phí.
Nợ tiêu dùng
Đây là những khoản vay dùng để mua sắm, ăn uống, du lịch hoặc phục vụ những nhu cầu ngắn hạn.
Nợ thẻ tín dụng, vay trả góp với lãi suất cao và các khoản vay nhanh có thể khiến bạn mất nhiều năm để xử lý nếu không kiểm soát.
Khi đang có nợ, việc đầu tiên không phải là tìm thêm một khoản vay mới. Hãy dừng phát sinh nợ, liệt kê toàn bộ khoản phải trả và xây dựng kế hoạch xử lý.
Bạn có thể áp dụng phương pháp “tuyết lăn”:
- Liệt kê các khoản nợ từ nhỏ đến lớn.
- Thanh toán mức tối thiểu cho tất cả khoản nợ.
- Dồn phần tiền dư để trả hết khoản nhỏ nhất.
- Khi khoản nhỏ nhất biến mất, dùng số tiền đó trả tiếp khoản lớn hơn.
Cách này không phải lúc nào cũng tối ưu nhất về lãi suất, nhưng nó tạo ra cảm giác tiến bộ rõ ràng và giúp bạn duy trì động lực.
Quỹ dự phòng
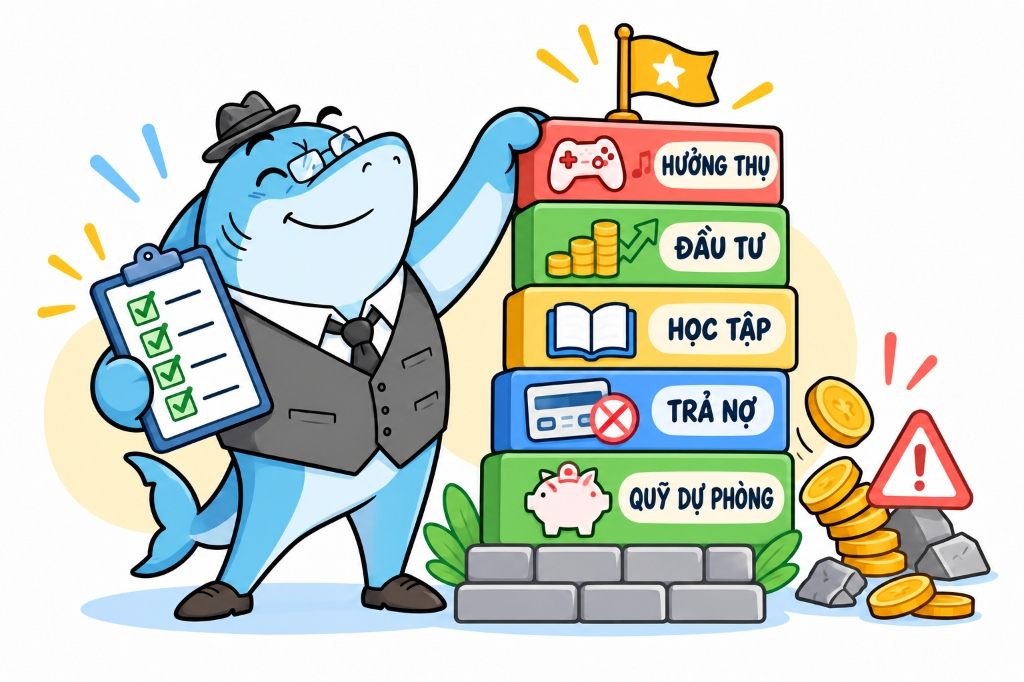
Trước khi nghĩ đến những khoản đầu tư nhiều rủi ro, hãy xây dựng quỹ dự phòng tương đương khoảng 3–6 tháng chi phí thiết yếu.
Quỹ này dùng cho những tình huống như:
- Mất việc
- Bệnh tật
- Sửa xe, sửa nhà
- Gia đình có việc khẩn cấp
- Thu nhập bị giảm bất ngờ
Quỹ dự phòng không làm bạn giàu lên nhanh chóng. Nhưng nó giúp bạn không phải bán tháo tài sản hoặc vay nóng khi cuộc sống xảy ra chuyện ngoài dự tính.
8. Trí tuệ tài chính không phải năng khiếu bẩm sinh
Trí tuệ tài chính không phải là khả năng nhìn vào biểu đồ và hiểu ngay mọi thứ.
Nó bắt đầu từ những kỹ năng rất đời thường:
- Biết tiền của mình đang đi đâu
- Biết đọc bảng lương và sao kê ngân hàng
- Hiểu lãi suất và chi phí vay
- Biết lập ngân sách
- Biết đánh giá rủi ro
- Biết phân biệt đầu tư với đầu cơ
- Biết kiểm soát cảm xúc khi ra quyết định
Bạn có thể chia trí tuệ tài chính thành năm năng lực:
- Kiếm được nhiều tiền hơn
- Giữ được số tiền đã kiếm
- Lập kế hoạch cho dòng tiền
- Dùng tiền để tạo thêm tiền
- Liên tục cập nhật kiến thức tài chính
Nhưng kiến thức thôi vẫn chưa đủ.
Bạn có thể biết đầu tư dài hạn tốt hơn lướt sóng, nhưng vẫn mua bán theo tin đồn. Bạn có thể biết thẻ tín dụng cần được thanh toán đúng hạn, nhưng vẫn quẹt thẻ khi đang buồn.
Tiền bạc không chỉ là bài toán của lý trí. Nó còn là bài toán của cảm xúc.
Nỗi sợ, lòng tham, sự nóng vội và tâm lý muốn chứng minh bản thân có thể khiến một người đưa ra quyết định tài chính rất tệ.
9. Rùa có thể thắng thỏ trong đầu tư
Nhiều bạn trẻ muốn làm giàu thật nhanh. Thấy người khác kiếm tiền từ cổ phiếu, tiền số hay kinh doanh, họ sợ mình bỏ lỡ cơ hội.
Nhưng đầu tư không phải cuộc thi xem ai giàu nhanh hơn.
Trong nhiều trường hợp, người kiên trì tích lũy đều đặn, đa dạng hóa hợp lý và đầu tư trong thời gian dài lại có kết quả bền vững hơn người liên tục mua bán theo cảm xúc.
Đó là chiến lược “rùa vượt thỏ”.
Con rùa không chạy nhanh. Nhưng nó đi đều, ít dừng lại và không quay đầu chỉ vì thấy người khác đang chạy theo một hướng khác.
Với tài chính cá nhân, những việc đơn giản như tiết kiệm đều đặn, trả nợ đúng hạn, đầu tư phù hợp và nâng cao kỹ năng có thể không tạo ra kết quả ngoạn mục sau một đêm.
Nhưng sau 10 hoặc 20 năm, sự khác biệt sẽ rất lớn.
Lời kết
Quản lý tài chính cá nhân không phải là sống khổ, cắt bỏ mọi niềm vui hay biến bản thân thành một cỗ máy chỉ biết tiết kiệm.
Mục tiêu không phải là giữ từng đồng đến mức không dám tận hưởng cuộc sống.
Mục tiêu là bạn biết đồng tiền của mình đang phục vụ cho điều gì.
Hãy bắt đầu bằng những việc rất nhỏ:
- Ghi lại các khoản thu chi
- Xây dựng quỹ dự phòng
- Trích tiền tiết kiệm ngay khi nhận lương
- Giảm nợ tiêu dùng
- Theo dõi giá trị tài sản ròng
- Học thêm một kỹ năng giúp tăng thu nhập
- Đầu tư đều đặn trong khả năng của mình
Bạn không cần phải hiểu hết mọi khái niệm tài chính ngay hôm nay.
Nhưng nếu bắt đầu hiểu cách dòng tiền vận hành, phân biệt tài sản với tiêu sản và biết kiên trì với những lựa chọn đúng, bạn đã đi trước rất nhiều người rồi.
Tự do tài chính không bắt đầu từ một khoản tiền thật lớn.
Nó bắt đầu từ khoảnh khắc bạn ngừng để đồng tiền biến mất một cách vô thức và quyết định tự mình chỉ cho nó phải đi đâu.
Louis Trần
CFA Level 2Hơn 8 năm kinh nghiệm tư vấn đầu tư và hoạch định tài chính cá nhân cho nhà đầu tư F0. Cam kết chia sẻ kiến thức trung thực, thực chiến và bảo vệ an toàn vốn cho cộng đồng.
Chuyên gia TC cá nhân & Cố vấn quản lý danh mục tại Tài Chính Của Tôi.
Nhận bản tin phân tích thị trường & khuyến nghị đầu tư mới nhất